湘南美容外科のローンに落ちる人の特徴とは?審査基準と通過の鉄則
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:審査落ちの最大要因は「過去の信用情報機関CICへの延滞記録」と「年収に見合わない過度な借入希望額」。
- 要点2:学生や専業主婦でもアルバイト収入や世帯主(配偶者・親)の安定収入があれば十分通過可能。
- 要点3:否決された場合は「頭金を入れて借入額を減らす」「別信販会社で再審査」「クレカ分割」へ迅速に切り替えるのが鉄則。
【2026年最新】湘南美容外科メディカルローンの仕組みと審査の実態
湘南美容クリニックでは、現金一括払いやクレジットカード払いに加え、月々3,000円以上の支払いで最大84回までの分割が可能な「メディカルローン(医療ローン)」が用意されています。支払いを長期に分散させることで、高額な美容医療を無理のない月々の支払いに抑えられる点が大きなメリットです。 しかし、このメディカルローンはクリニック自体が独自に融資を行っているわけではありません。湘南美容クリニック信販会社(オリコ、アプラス、ジャックスなど)が間に入り、申込者の返済能力を厳格に査定する「立替払い契約」です。 美容外科ローン金利手数料は実質年率年8.4%〜13.0%前後に設定されており、一般的なクレジットカードのリボ払いや消費者金融のカードローン(年15.0%〜18.0%)と比較すると低金利に抑えられています。そのため信販会社側も貸し倒れリスクを回避すべく、通常のショッピングローンと同等以上のシビアな審査基準を敷いているのが現実です。
【なぜ否決?】湘南美容外科の医療ローンに落ちる人に共通する5つの決定打
現場のデータやカウンセラーへのヒアリング、利用者の体験談を精査すると、湘南美容外科分割払い審査で落とされる人には明確な5つの共通点が存在します。1. 信用情報機関CIC・JICCに「異動情報(ブラックリスト)」がある
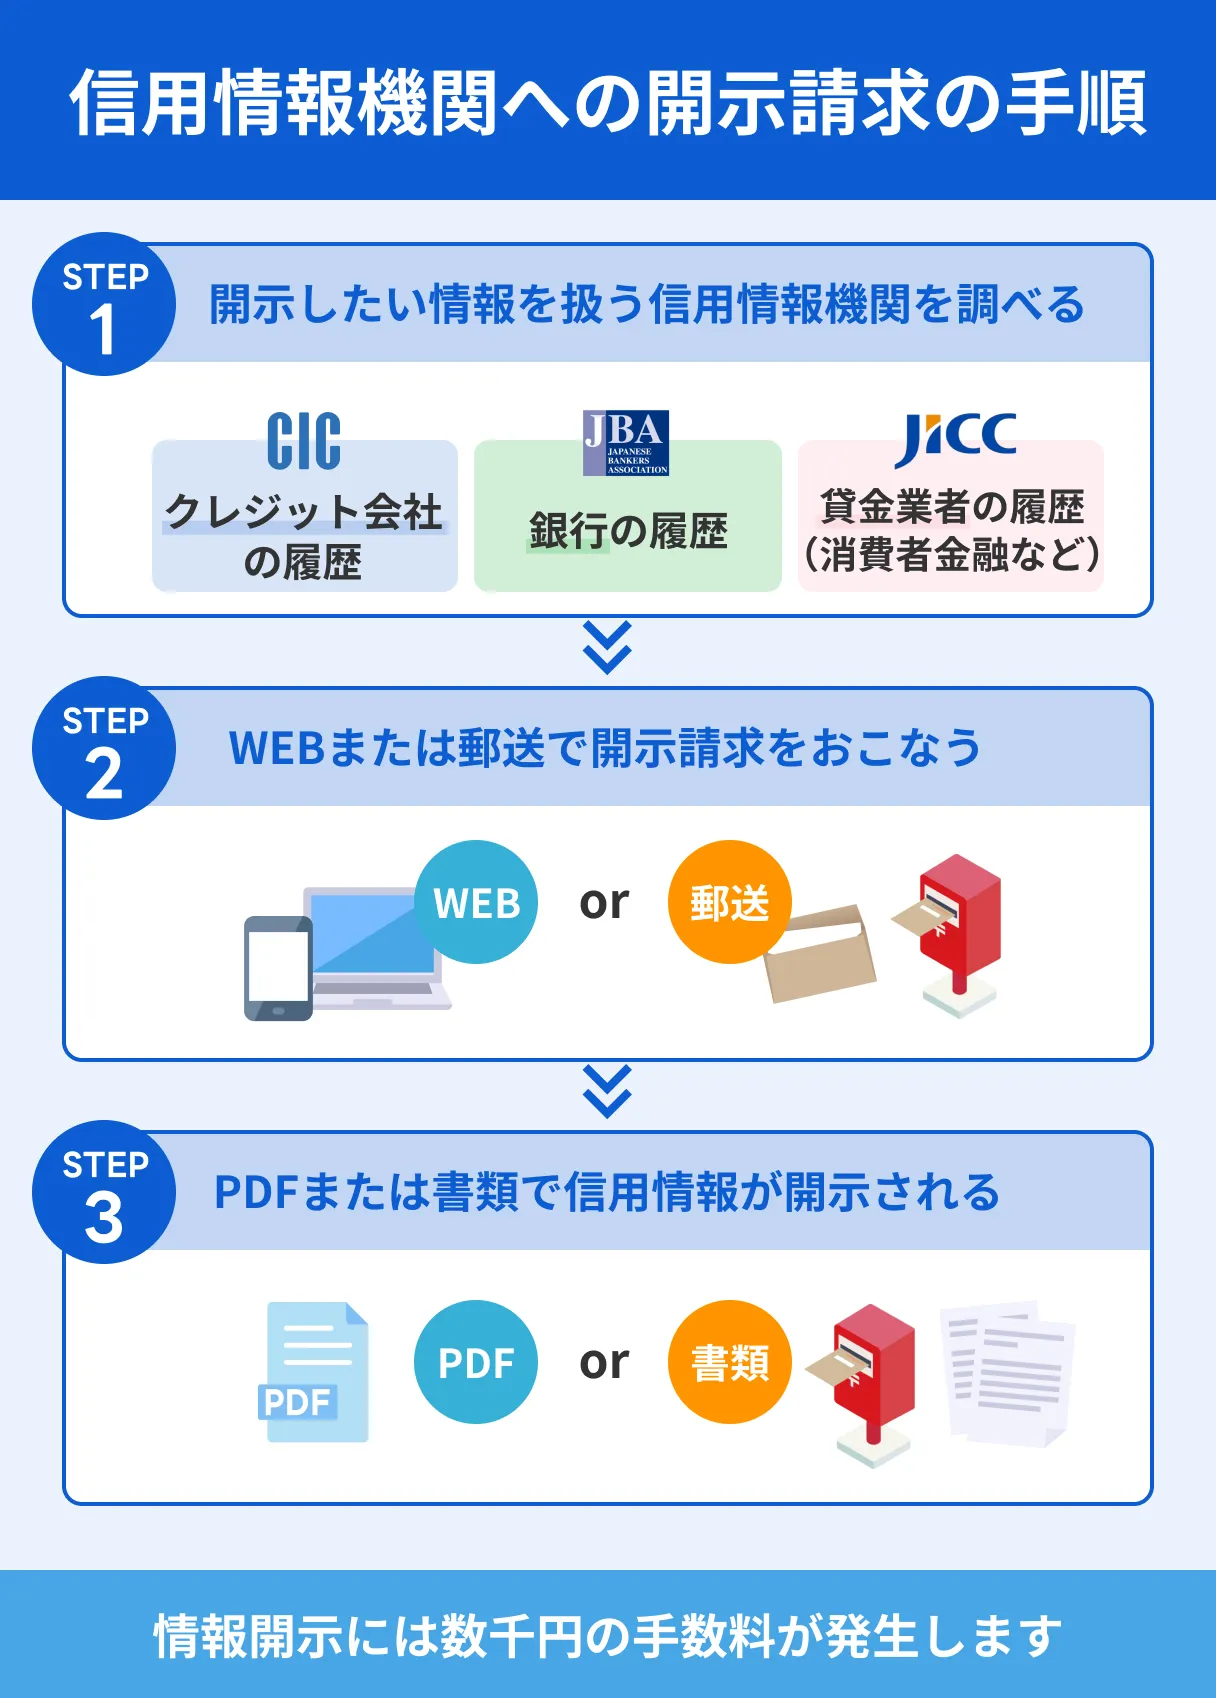
医療ローン審査において最も致命的なのが、個人の信用情報に傷がついているケースです。信販会社は審査時、必ず信用情報機関CICやJICCに照会をかけます。 ここで過去5年以内にクレジットカードの支払いや消費者金融の返済で61日以上または3か月以上の延滞、あるいは債務整理の記録があると、機械審査の段階で自動的に弾かれます。近年特に急増しているのが、携帯電話本体(スマートフォン)の分割代金の滞納です。「通信費の引き落としが数か月遅れただけ」という認識であっても、本体代金の割賦販売契約が含まれていると信用情報機関CICに事故情報として記録されてしまいます。2. 収入に対して施術費用(借入希望額)が高すぎる
メディカルローンは割賦販売法に基づく審査が行われます。年収に対する年間の返済負担割合(返済負担率)が高すぎると、返済能力が不足しているとみなされて否決されます。 目安として、アルバイトで年収100万円前後の人が、いきなり総額80万円〜100万円を超える大型の美容整形ローンを単独で申し込むと、通過率は極端に低下します。月々の支払いが3,000円に収まる設定であっても、元金そのものが年収に見合っていない場合は審査通過が厳しくなります。3. 医療ローン在籍確認の不備・勤務先への連絡不能
信販会社からの在籍確認に対応できないことも、見落とされがちな審査落ちの原因です。審査の過程で、申告された勤務先へ「個人名」で電話確認が入ることがあります。 アルバイト先が個人情報保護を理由に「〇〇という従業員が在籍しているかはお答えできません」と回答したり、派遣会社に登録しているものの稼働実績がなく「在籍していない」と処理されたりすると、その時点で虚偽申告とみなされ審査がストップ、最悪の場合は否決となります。4. 短期間に複数のローン・カードを申し込んでいる(多重申し込み)
「審査に通るか不安だから」と、湘南美容外科のカウンセリング直前に複数のクレジットカードや他院の医療ローン、消費者金融へ立て続けに申し込んでいる場合、いわゆる「申し込みブラック」状態に陥ります。 信販会社は「この申込者は他社でも資金繰りに困っているのではないか」と警戒し、返済能力に疑問符をつけます。信用情報機関には申し込み履歴が約6か月間保存されるため、不要な一斉申し込みは大きなリスクです。5. 申込内容の誤記・年収や勤続年数の虚偽申告
Webや書面での申し込み時に入力ミスや誤字があると、信販会社の照合システムで不整合が発生します。特に他社借入件数や借入総額を少なく偽って申告しても、信用情報機関CICを照合すれば1円単位ですべて露呈します。虚偽申告と判定された場合、信用を著しく損ない一発で落とされます。【徹底比較】信販会社ごとの審査難易度と利用条件データ
湘南美容クリニックが提携している主な信販会社の特徴と、審査基準の傾向を以下の表にまとめました。| 信販会社 | 金利・分割回数目安 | 審査難易度・在籍確認 | 編集部の見解・評価 |
|---|---|---|---|
| オリコ(オリエントコーポレーション) | 実質年率 8.4%〜12.0% 最大84回払い | 標準〜やや厳格 (勤務先への在籍確認あり) | オリコ医療ローン審査は実績豊富だが、過去のクレジットカード遅延には厳密。勤続年数半年以上が望ましい。 |
| アプラス(SBI新生銀行グループ) | 実質年率 9.0%〜13.2% 最大60〜84回払い | 柔軟〜標準 (Web完結型・状況に応じ確認) | アプラス美容ローンは若年層や美容医療の取扱いに長けており、パートやアルバイトへのスコアリングが比較的柔軟。 |
| ジャックス(JACCS) | 実質年率 8.4%〜12.5% 最大84回払い | 標準 (本人確認および在籍確認) | 安定した定期収入を重視。主婦層の世帯主年収審査などで幅広く利用される堅実な信販会社。 |
【実態検証】学生・専業主婦でも通る?利用者の生の声と審査通過のリアル
「学生や主婦は医療ローンを組めない」という言説は明確な誤解です。実際の現場では、属性に応じた正しい手順を踏むことで多くの方が問題なく通過しています。湘南美容外科ローン学生のリアル:18歳以上&バイト収入があれば単独可
民法改正により成年年齢が18歳に引き下げられたため、高校生を除く18歳以上でアルバイトなどの安定収入があれば、自分名義での申し込みが可能です。 ただし、学生の場合は月収が5万〜10万円程度にとどまるケースが多いため、施術費用が30万円を超えるような高額契約では、親権者の医療ローン保証人(連帯保証人)を求められることが一般的です。SNS上の体験談でも「20万円の二重施術はバイト収入のみで単独通過したが、50万円の鼻整形では親の保証人同席を求められた」という声が多数を占めています。湘南美容外科ローン主婦のリアル:配偶者の安定収入でスムーズに通過
専業主婦自身に直接の収入がない場合でも、配偶者(夫)に安定した収入があれば審査を申し込むことができます。 この場合、申込者の信用情報に加え、配偶者の勤務先・勤続年数・年収をベースにした「世帯年収」で審査が行われます。配偶者の信用情報に事故情報がなく、世帯収入が安定していれば、専業主婦であっても30万〜50万円規模の医療ローンがスムーズに可決される事例は日常的です。一般に知られていない盲点とネットの誤解
インターネット上には医療ローンの審査に関する数多くの噂が飛び交っていますが、専門的な視点から見ると事実とは異なるものが散見されます。盲点1:「スーパーホワイト(クレカ利用歴ゼロ)」は審査で有利ではない
「借金をしたことがないから審査は絶対に受かる」と思い込んでいる30代以上の人は要注意です。これまで一度もクレジットカードやローンを利用したことがなく、信用情報に何の履歴もない状態を「スーパーホワイト」と呼びます。 信販会社からすると「過去に債務整理をして信用情報がリセットされた人」と見分けがつかず、返済実績データが皆無であるため、高額な医療ローンではかえって慎重な判断を下され、否決や保証人の追加を求められる要因になります。盲点2:クリニック側の「受かりやすさ」と信販会社の基準は別物
「湘南美容外科は大手だから審査が甘い」という言説も完全に誤りです。クリニック側は契約を獲得したい立場ですが、融資の可否を決定するのはあくまで独立した外部の信販会社です。どれほどクリニックのスタッフが親身であっても、信販会社のスコアリング基準を満たさなければ容赦なく否決されます。
【プロの結論】医療ローン審査通らない対処法と向いている人の判断基準
万が一、審査に落ちてしまった場合や、事前に審査落ちを回避したい場合には、明確なリカバリー手順が存在します。審査に通らない・不安なときの3大実践的対処法
- 頭金(内金)を入れてローン希望額を最小限に抑える:全額をローンにするのではなく、手元の貯金から10万〜20万円を頭金として現金で支払い、残額だけをローン申請することで返済負担率を大幅に下げ、審査通過ラインに乗せることができます。
- 別の提携信販会社で再審査を依頼する:湘南美容クリニックは複数の信販会社と提携しています。オリコで否決された場合でも、アプラスやジャックスなど審査基準の異なる他社へその場で再審査をかけることが可能です。
- クレジットカードの分割枠を利用する:すでに限度額に余裕があるクレジットカードを所持しているなら、院内でカード決済を行い、後からカード会社のマイページで「あとから分割」に設定するほうが確実です。
【プロの視点】向いている人・おすすめできない人の境界線
美容医療は自己肯定感を高めるための有効な投資である一方、過度な借入は長期的な生活破綻を招きます。行動経済学における「現在バイアス(将来の返済苦よりも現在の容姿の変化を過大評価してしまう心理)」に陥らないよう、以下の基準で自己診断を行ってください。
- 医療ローンに向いている人:毎月の安定した収入があり、月々の支払額を手取り月収の10%〜15%以内にコントロールできる人。過去に支払いの延滞がなく、頭金を一部用意できる人。
- 利用を慎重に再考すべき人:現在すでにリボ払いや消費者金融からの借入が複数ある人、直近数か月以内にスマホ代やクレカの引き落とし不能を起こした人、施術費用全額をフルローンで最長回数(84回)でしか組めない人。
【湘南美容外科 ローン 落ちる 人】に関するよくある質問(FAQ)
Q1:アルバイトの年収が100万円未満の学生でも審査に通りますか?
A1:施術金額が10万〜20万円程度であれば、本人名義のみで通過する可能性は十分あります。ただし、30万円を超えるような高額な施術になる場合は、返済比率の観点から親権者の連帯保証人を求められるケースが一般的です。
Q2:一度審査に落ちた履歴は信用情報に残りますか?再申し込みはいつすべき?
A2:医療ローンの「申し込み事実」は信用情報機関に6か月間記録されますが、「否決」という文言自体が記録されるわけではありません。ただし、短期間に何社も連続で申し込むと多重申し込み扱いになるため、同じ信販会社への再申し込みは最低6か月以上空けるのがセオリーです。
Q3:医療ローンの在籍確認で、職場に美容整形を受けることがバレますか?
A3:バレる心配は原則ありません。信販会社は個人情報保護の観点から「クリニック名」や「美容整形」といった用件を名乗ることはなく、担当者の個人名(例:「タナカと申しますが、〇〇様はいらっしゃいますでしょうか」)で電話をかけます。本人が不在でも「席を外しております」といった回答が得られれば在籍確認は完了します。 (出典: 湘南美容外科 ローン 落ちる 人(Yahoo!ニュース))
まとめ:焦らず冷静な信用対策で理想の施術プランを実現する
湘南美容外科のメディカルローンは、手元資金に余裕がない時期でも理想の自分に近づくための強力な選択肢です。しかし、信販会社が介入する正式な金融契約である以上、信用情報や年収とのバランスといった客観的な審査基準を無視することはできません。 万が一審査に不安がある場合は、「希望借入額を下げるための頭金を用意する」「在籍確認の取れる連絡先を正確に整える」「世帯主や親の保証人を視野に入れる」といった事前準備を徹底することが審査通過への最短ルートです。無理のない資金計画を立てたうえで、納得のいく美容医療の一歩を踏み出してください。
コンテンツディレクター
山田 裕介 (Yusuke Yamada)
プロフィールを見る →
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
